Informations financières générales : Ce guide présente les démarches d’ouverture de compte étudiant en France. Les conditions tarifaires et offres bancaires évoluent. Vérifiez systématiquement les grilles tarifaires et conditions générales auprès de chaque établissement avant souscription.
- Ce qui distingue réellement un compte étudiant d’un compte bancaire classique
- Parcours complet depuis la constitution du dossier jusqu’à l’activation de votre carte
- Sélectionner une banque compatible avec votre profil et vos valeurs
- Frais dissimulés et pièges contractuels à repérer avant signature
- Questions récurrentes sur l’ouverture de compte bancaire étudiant
L’ouverture d’un compte bancaire étudiant soulève de nombreuses interrogations légitimes. Entre les justificatifs variables selon votre situation de logement, les conditions d’éligibilité qui diffèrent d’un établissement à l’autre, et les frais parfois dissimulés derrière une gratuité affichée, il devient difficile de s’y retrouver.
La méconnaissance de vos droits bancaires constitue un frein majeur. Beaucoup d’étudiants ignorent qu’aucun justificatif de revenus n’est légalement exigé pour ouvrir un compte de dépôt basique, ou que le droit au compte via la Banque de France garantit une solution en cas de refus multiple. Cette feuille de route clarifie chaque étape pour sécuriser votre démarche.
Votre feuille de route pour ouvrir votre compte étudiant sans blocage
- Rassemblez 3 documents à prévoir : pièce d’identité valide + justificatif domicile adapté à votre situation de logement + certificat de scolarité récent
- Comparez 3 à 5 offres bancaires en vérifiant les frais réels au-delà de la gratuité affichée (incidents, retraits hors réseau)
- Privilégiez une carte à autorisation systématique si vous n’avez pas de revenus réguliers (évite les découverts accidentels)
- Déposez votre dossier en ligne ou en agence (délai moyen : 48h à 10 jours de traitement)
- Dès qu’une banque refuse l’ouverture, vous pouvez saisir la Banque de France (procédure gratuite) ; il n’est pas nécessaire de multiplier les refus
- Activez votre compte et paramétrez les alertes solde dès réception de votre carte
Ce qui distingue réellement un compte étudiant d’un compte bancaire classique
Un compte bancaire étudiant est un compte courant associé à une offre tarifaire destinée aux étudiants ou aux jeunes adultes. Les conditions d’accès varient selon les banques : certaines ciblent les 18-25 ans, tandis que d’autres étendent leurs offres jusqu’à 28 ou 29 ans. Un certificat de scolarité ou une carte d’étudiant peut être demandé pour justifier le statut étudiant, mais ce document n’est pas systématiquement requis par tous les établissements.
Les tarifs sont généralement inférieurs à ceux des offres bancaires classiques. Selon la banque, la formule peut être gratuite pendant une période limitée ou jusqu’à un certain âge, ou coûter quelques euros par mois. La carte bancaire peut être une Visa Classic, une carte à autorisation systématique ou une carte équivalente. Les conditions exactes — durée de la gratuité, frais de tenue de compte, cotisation de carte et services inclus — doivent être vérifiées dans la brochure tarifaire en vigueur.
Les offres bancaires destinées aux étudiants comprennent généralement un compte courant avec RIB, une carte de paiement et l’accès à une application mobile. Selon la banque et la formule choisie, elles peuvent aussi inclure les virements et prélèvements, le paiement mobile, le pilotage de la carte et des alertes par SMS ou par e-mail. Des avantages partenaires peuvent parfois être proposés, mais ils ne sont pas systématiques et doivent être vérifiés dans les conditions de l’offre. Si votre banque vous identifie comme client en situation de fragilité financière, des plafonds de frais plus bas s’appliquent.
Ces formules peuvent toutefois présenter certaines limites. Les plafonds de paiement et de retrait varient selon la carte et le profil du client : les montants de 500 ou 1 000 euros ne constituent donc pas une règle générale. Le découvert autorisé n’est pas automatique et son montant dépend de l’accord conclu avec la banque. Enfin, l’offre jeune peut prendre fin lorsque le client atteint l’âge maximal prévu ou ne remplit plus les conditions commerciales ; les services sont alors susceptibles d’être facturés au tarif standard.
L’absence d’emploi ou de revenus réguliers n’empêche pas, en principe, l’ouverture d’un compte bancaire. Toutefois, la banque peut demander des informations ou des justificatifs sur les ressources du demandeur dans le cadre de ses obligations réglementaires. Un étudiant peut ainsi devoir préciser ses sources de financement — bourse, aide familiale ou emploi ponctuel — sans disposer nécessairement d’une fiche de paie. En cas de refus, il peut demander une attestation afin d’exercer, s’il remplit les conditions, son droit au compte auprès de la Banque de France.
Parcours complet depuis la constitution du dossier jusqu’à l’activation de votre carte
Réunir les justificatifs obligatoires sans erreur
La première cause de refus ou de retard reste le dossier incomplet ou non conforme. Trois documents constituent le socle minimal exigé par l’ensemble des établissements bancaires.
Votre pièce d’identité doit être en cours de validité. La carte nationale d’identité (recto-verso scanné en haute résolution) ou le passeport (page d’identité avec photo) sont systématiquement acceptés. Fournissez une pièce d’identité en cours de validité. La prolongation de 5 ans concerne uniquement certaines CNI délivrées à des majeurs entre 2004 et 2013 ; une carte simplement expirée n’est pas valide.
Le justificatif de domicile représente le point de friction majeur pour les étudiants, car leur situation de logement varie considérablement. Le document exigé doit dater de moins de 3 mois et porter votre nom, ce qui pose problème quand vous êtes hébergé en résidence universitaire ou chez vos parents.
Anticiper les exigences documentaires spécifiques à votre situation évite les retards de 2 à 4 semaines liés aux rejets automatiques. Les néobanques 100% digitales appliquent des algorithmes de vérification stricts qui bloquent les justificatifs atypiques pourtant parfaitement valides. Préparer un dossier conforme dès le départ, avec des scans haute résolution (minimum 300 dpi) et des formats acceptés (PDF, JPG), garantit une validation fluide. En cas de doute sur l’acceptabilité d’un document, contacter le service client avant dépôt permet de sécuriser la procédure et d’éviter un redépôt complet du dossier.
- Si vous êtes en résidence universitaire CROUS :
Documents acceptés : Attestation CROUS de logement (téléchargeable sur votre espace messervices.etudiant.gouv.fr) OU Copie du bail de la résidence universitaire accompagnée de votre certificat de scolarité. Si l’attestation numérique est refusée par une banque en ligne, demandez une version papier avec en-tête et tampon officiel CROUS auprès de votre antenne locale.
- Si vous êtes hébergé(e) chez vos parents :
Documents requis (les 3 simultanément) : Attestation d’hébergement manuscrite signée par le parent hébergeant + Justificatif de domicile du parent de moins de 3 mois (facture eau, électricité, téléphone fixe ou internet à son nom) + Copie recto-verso de la pièce d’identité du parent.
- Si vous êtes en colocation avec bail à votre nom :
Documents acceptés : Copie du bail de location portant votre nom (même si vous êtes co-locataire parmi plusieurs signataires) + Dernière quittance de loyer OU Facture d’énergie (électricité, gaz) ou internet à votre nom. En colocation, le bail collectif suffit même si la facture d’énergie est au nom d’un seul colocataire, tant que le bail mentionne tous les occupants.
- Si vous avez un logement autonome (bail personnel) :
Documents standards : Bail de location à votre seul nom + Facture récente d’énergie, internet ou eau à votre nom (moins de 3 mois) OU Attestation d’assurance habitation datant de moins de 3 mois. Ce cas de figure est le plus simple administrativement et ne génère quasiment jamais de refus.
Le certificat de scolarité constitue le troisième pilier du dossier. Ce document officiel, délivré par votre établissement d’enseignement supérieur, atteste de votre inscription pour l’année universitaire en cours. Téléchargez-le depuis votre ENT au format PDF. Sa validité correspond à l’année académique en cours.
Choisir entre ouverture en ligne et dépôt en agence physique
L’ouverture 100% digitale séduit par sa rapidité : le formulaire en ligne se complète en 10 à 15 minutes, et le dossier est généralement examiné sous 48 heures à 5 jours ouvrés. Le revers réside dans la rigidité des algorithmes de vérification : les justificatifs atypiques (attestation CROUS sans en-tête, bail collectif) peuvent être rejetés automatiquement.
Le dépôt en agence physique impose un rendez-vous (délai de 3 à 7 jours) et un déplacement, mais garantit un traitement personnalisé. Le conseiller examine votre dossier cas par cas, accepte des justificatifs atypiques après vérification, et peut débloquer des situations complexes (étudiant étranger européen, changement récent d’adresse).
Délais réels et actions à mener après validation du dossier
Une fois votre dossier soumis, vous recevez un accusé de réception sous 24 à 48 heures. La phase de vérification s’étend sur 48 heures à 10 jours ouvrés selon le mode de dépôt. Les banques en ligne traitent plus rapidement (2-3 jours), tandis que les banques traditionnelles nécessitent 5 à 8 jours.
Dès validation, effectuez le dépôt initial si l’établissement l’exige (10 à 300 euros selon les banques). Votre carte bancaire est expédiée sous 5 à 10 jours ouvrés, généralement par pli recommandé. Le code PIN suit dans un envoi séparé 24 à 48 heures plus tard. Activez la carte via l’application mobile ou par téléphone, puis réalisez un premier retrait ou paiement avec code PIN pour débloquer définitivement la carte.
Sélectionner une banque compatible avec votre profil et vos valeurs
Le marché bancaire étudiant se structure autour de trois familles d’acteurs aux philosophies distinctes. Les banques traditionnelles proposent des offres jeunes gratuites ou à tarif réduit pendant les études, avec accompagnement humain et conseiller dédié. Les frais mensuels oscillent entre 0 et 8 euros pour les 18-25 ans.
Les néobanques 100% mobiles misent sur la dématérialisation totale : application intuitive, ouverture rapide, notifications temps réel. La gratuité affichée (0 à 5 euros par mois) cache toutefois des limites : support uniquement par chat, délais de réponse variables, et justificatifs parfois refusés par les algorithmes.
Plusieurs grands groupes bancaires ont un statut coopératif ou mutualiste (sociétariat des clients). Ils se distinguent entre eux par leurs offres et leurs politiques d’investissement. En devenant client, vous pouvez devenir copropriétaire et participer aux décisions stratégiques. Leur statut repose sur le sociétariat ; l’orientation de leurs financements (impact, exclusions sectorielles) dépend de chaque établissement.
| Critère | Banques traditionnelles | Néobanques 100% mobiles | Banques coopératives |
|---|---|---|---|
| Frais mensuels (18-25 ans) | 0 à 8€/mois | Gratuit à 5€/mois | Variable selon l’établissement (ex. Crédit Coopératif : gratuit 1 an, puis 1,50 à 6 €/mois selon la formule) |
| Justificatifs exigés | CNI + domicile (+ déclaration sur l’honneur de ressources, parfois) | CNI + domicile (allégée) | CNI + domicile + scolarité (pour l’offre jeunes), comme chez la plupart des acteurs |
| Accompagnement humain | Agence + conseiller téléphonique | Chat uniquement | Variable selon l’établissement (à vérifier) |
| Impact environnemental | Variable (peu transparent) | Faible (dématérialisé) mais opaque | Politique d’exclusion variable selon l’établissement (ex. Crédit Coopératif : refus de financer les énergies fossiles) |
| Gouvernance participative | Actionnaires | Actionnaires | Sociétariat (client copropriétaire) |
| Délai ouverture | 5 à 10 jours | 48h à 5 jours | 3 à 10 jours |
Parmi les acteurs de la finance coopérative, le modèle illustré par l’établissement Crédit Coopératif, via son site credit-cooperatif.coop propose une offre jeunes 18-25 ans gratuite pendant 1 an, un refus affiché de financer les énergies fossiles et les pesticides de synthèse, et un système de sociétariat permettant aux clients de participer aux décisions stratégiques.
Comparez systématiquement 3 à 5 offres sur des critères objectifs : frais mensuels réels (au-delà de la période promotionnelle), frais d’incidents, plafonds de paiement/retrait, modalités de contact du service client, engagements RSE vérifiables. Consultez les grilles tarifaires complètes téléchargeables sur les sites officiels, jamais uniquement les pages marketing.
Frais dissimulés et pièges contractuels à repérer avant signature
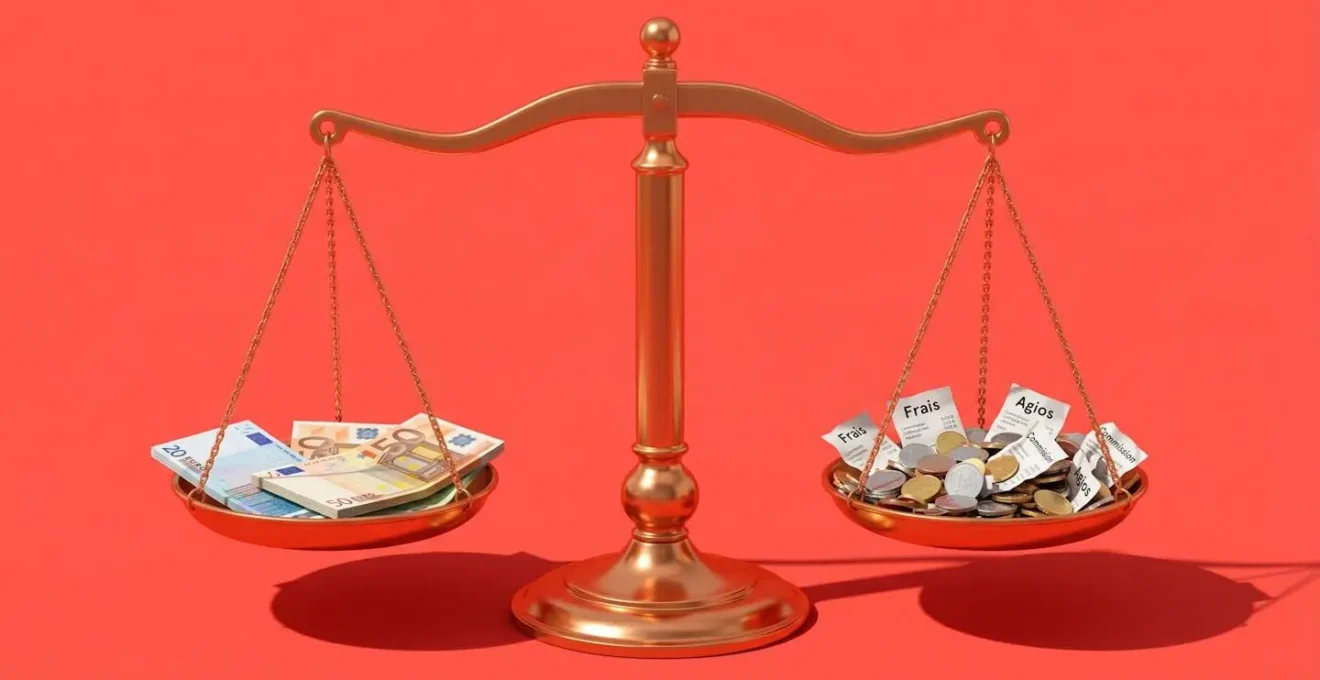
La gratuité affichée des comptes étudiants concerne uniquement la cotisation mensuelle du forfait et la carte bancaire de base. Cette communication marketing masque une réalité financière plus complexe : les frais d’incidents bancaires restent facturés aux tarifs standards, indépendamment de votre statut étudiant.
Les commissions d’intervention représentent la première source de frais imprévus. Chaque fois que votre banque autorise un paiement alors que votre solde est insuffisant, elle facture jusqu’à 8 euros par opération, dans la limite de 80 euros par mois. Sur un budget étudiant de quelques centaines d’euros, 3 à 4 commissions d’intervention représentent jusqu’à 24 à 32 €, et davantage si s’ajoutent des rejets de prélèvement ou de chèque, ou des agios.
Les agios (intérêts sur découvert) s’ajoutent aux commissions. Le rejet d’un prélèvement ou d’un chèque entraîne des frais de 20 à 50 euros selon l’opération. Si votre loyer est prélevé automatiquement et que votre compte est vide, vous cumulez frais bancaires et pénalités du créancier.
Frais d’incidents : la réalité tarifaire cachée
La gratuité affichée des comptes étudiants concerne uniquement la cotisation mensuelle et la carte bancaire. Les frais d’incidents (découverts non autorisés, rejets de prélèvement, commissions d’intervention) restent facturés aux tarifs standards : jusqu’à 8 euros par opération et 80 euros par mois maximum pour les commissions d’intervention. Sur un budget étudiant serré, 3 à 4 incidents en un mois peuvent générer 50 à 100 euros de frais imprévus. Solution préventive : opter pour une carte à autorisation systématique qui bloque les paiements en cas de solde insuffisant.
La carte à autorisation systématique constitue la protection la plus efficace pour les étudiants sans revenus réguliers. Contrairement à une carte Classic qui autorise les paiements dans la limite du découvert toléré, cette carte interroge le solde en temps réel avant chaque transaction. Si la provision est insuffisante, le paiement est refusé, évitant tout découvert et tout frais associé.
Les retraits hors réseau génèrent des frais de 1 à 3 euros par opération. Identifiez dès l’ouverture quels distributeurs vous pouvez utiliser gratuitement. Les services optionnels souscrits par défaut (assurance carte, chéquier) peuvent coûter 1 à 5 euros par mois. Vérifiez les cases pré-cochées lors de la souscription en ligne.
Questions récurrentes sur l’ouverture de compte bancaire étudiant
Peut-on vraiment ouvrir un compte bancaire étudiant sans justificatif de revenus ?
Oui. La réglementation française n’impose aucun justificatif de revenus pour l’ouverture d’un compte de dépôt basique. Les banques peuvent demander un certificat de scolarité pour valider l’éligibilité aux offres jeunes, mais pas de fiche de paie. Certaines demandent une déclaration sur l’honneur de vos ressources (bourses, aide familiale, jobs ponctuels) à titre informatif, sans que l’absence de revenus réguliers constitue un motif de refus légal.
Quel justificatif de domicile si je loge en résidence universitaire CROUS ?
Les banques acceptent généralement une attestation de logement délivrée par le CROUS (téléchargeable sur messervices.etudiant.gouv.fr) accompagnée de votre certificat de scolarité. Si cette attestation est refusée par une banque en ligne, demandez une version papier à en-tête avec tampon auprès de votre antenne CROUS locale, ou fournissez une copie du bail de la résidence universitaire.
Un compte étudiant est-il vraiment 100% gratuit ou y a-t-il des frais cachés ?
La gratuité concerne la cotisation mensuelle du forfait et la carte bancaire. En revanche, les frais d’incidents (agios en cas de découvert, commissions d’intervention jusqu’à 8 euros par opération et 80 euros par mois, rejets de prélèvement), les retraits hors réseau (1 à 3 euros par opération) et certains services optionnels (assurance carte, chéquier) restent payants. Lisez attentivement la grille tarifaire complète téléchargeable sur le site de la banque avant souscription.
Que faire si ma demande d’ouverture de compte est refusée ?
Demandez d’abord à la banque un attestation de refus écrite. Vous pouvez tenter d’autres établissements, mais rien ne vous y oblige pour saisir la Banque de France. Si vous essuyez plusieurs refus, exercez votre droit au compte : saisissez la Banque de France (procédure gratuite en ligne sur banque-france.fr, rubrique « Droit au compte ») qui désignera d’office un établissement tenu de vous ouvrir un compte avec services bancaires de base. Ce dispositif est décrit sur Service-Public.fr et encadré par l’article L312-1 du Code monétaire et financier, et l’absence de réponse bancaire sous 15 jours équivaut à un refus.
Quelle différence entre une carte Visa Classic et une carte à autorisation systématique pour un étudiant ?
Une carte Visa Classic à débit immédiat ou différé autorise les paiements dans la limite du solde disponible + découvert autorisé éventuel, avec risque de frais si dépassement (commissions d’intervention, agios). Une carte à autorisation systématique interroge le solde en temps réel avant chaque transaction et refuse le paiement si la provision est insuffisante : elle empêche les découverts dus aux paiements par carte, mais pas ceux causés par un prélèvement ou un chèque, ce qui la rend idéale pour un budget étudiant sans revenus réguliers.
Périmètre et limites de ce guide
- Ce guide présente les démarches générales d’ouverture de compte étudiant en France, mais chaque établissement bancaire applique ses propres critères d’éligibilité, grilles tarifaires et procédures de validation.
- Les conditions tarifaires et offres promotionnelles évoluent fréquemment. Vérifiez systématiquement les grilles tarifaires en vigueur et les conditions générales sur le site de la banque avant toute souscription.
- Certaines situations spécifiques (étudiant étranger hors Union Européenne, mineur émancipé, personne en interdiction bancaire) nécessitent des démarches particulières non détaillées dans ce guide.
- En cas de refus d’ouverture de compte par plusieurs banques, le droit au compte vous permet de saisir la Banque de France pour désignation d’office d’un établissement. Cette procédure est gratuite et encadrée par l’article L312-1 du Code monétaire et financier.
Risques à connaître
- Frais bancaires non maîtrisés en cas de découvert non autorisé, rejets de prélèvement ou utilisation de services payants non identifiés dans la grille tarifaire (impact potentiel : 50 à 150 euros de frais incidents par trimestre sur un budget étudiant serré).
- Refus de dossier si documents incomplets, non conformes aux exigences réglementaires ou justificatifs de domicile non acceptés par l’établissement (allongeant les délais d’ouverture de 2 à 4 semaines).
- Les nouvelles règles encadrant le crédit étudiant, comme le souligne la note réglementaire du Ministère de l’Économie, peuvent impacter votre capacité d’emprunt future si vous cumulez découverts et incidents bancaires pendant vos études.
Organismes à consulter : Pour toute question sur vos droits bancaires ou en cas de litige, contactez le service client de votre banque, puis le médiateur bancaire de l’établissement (coordonnées obligatoirement affichées sur le site de la banque). En cas de refus d’ouverture multiple, saisissez la Banque de France via banque-france.fr (rubrique Droit au compte).